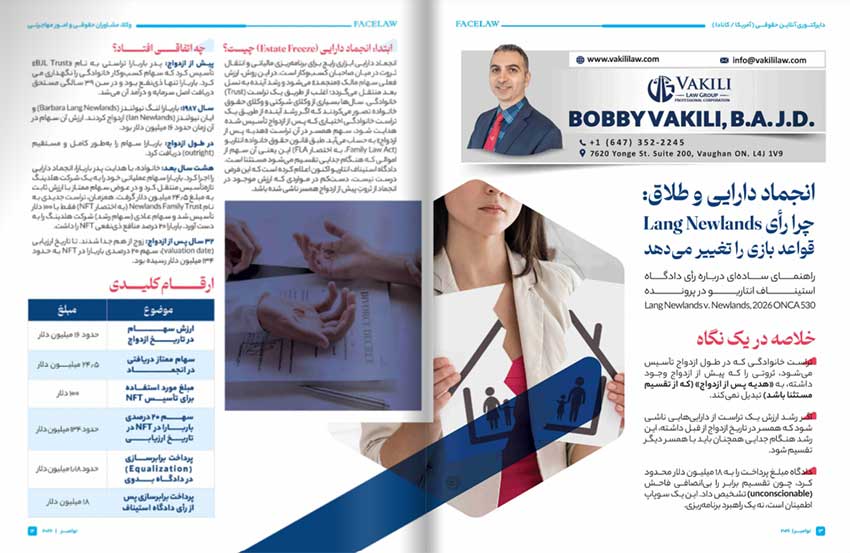
انجماد دارایی و طلاق: چرا رأی Lang-Newlands قواعد بازی را تغییر میدهد
انجماد دارایی و طلاق: چرا رأی Lang-Newlands قواعد بازی را تغییر میدهد
راهنمای سادهای درباره رأی دادگاه استیناف انتاریو در پرونده Lang-Newlands v. Newlands, 2026 ONCA 530
نوشته: بابی وکیلی (Bobby Vakili)
خلاصه در یک نگاه
• تراست خانوادگی که در طول ازدواج تأسیس میشود، ثروتی را که پیش از ازدواج وجود داشته، به «هدیه پس از ازدواج» (که از تقسیم مستثنا باشد) تبدیل نمیکند.
• اگر رشد ارزش یک تراست از داراییهایی ناشی شود که همسر در تاریخ ازدواج از قبل داشته، این رشد هنگام جدایی همچنان باید با همسر دیگر تقسیم شود.
• دادگاه مبلغ پرداخت را به ۱۸ میلیون دلار محدود کرد، چون تقسیم برابر را بیانصافی فاحش (unconscionable) تشخیص داد. این یک سوپاپ اطمینان است، نه یک راهبرد برنامهریزی.
ابتدا: انجماد دارایی (Estate Freeze) چیست؟
انجماد دارایی ابزاری رایج برای برنامهریزی مالیاتی و انتقال ثروت در میان صاحبان کسبوکار است. در این روش، ارزش فعلی سهام مالک «منجمد» میشود و رشد آینده به نسل بعد منتقل میگردد؛ اغلب از طریق یک تراست (Trust) خانوادگی.
سالها بسیاری از وکلای شرکتی و وکلای حقوق خانواده تصور میکردند که اگر رشد آینده از طریق یک تراست خانوادگی اختیاری که پس از ازدواج تأسیس شده هدایت شود، سهم همسر در آن تراست «هدیه پس از ازدواج» به حساب میآید. طبق قانون حقوق خانواده انتاریو (Family Law Act، به اختصار FLA) این یعنی آن سهم از اموالی که هنگام جدایی تقسیم میشود مستثنا است.
دادگاه استیناف انتاریو اکنون اعلام کرده است که این فرض درست نیست، دستکم در مواردی که ارزش موجود در انجماد از ثروتِ پیش از ازدواج همسر ناشی شده باشد.
چه اتفاقی افتاد؟
-
پیش از ازدواج: پدر باربارا تراستی به نام «BJL Trust» تأسیس کرد که سهام کسبوکار خانوادگی را نگهداری میکرد. باربارا تنها ذینفع بود و در سن ۳۹ سالگی مستحق دریافت اصل سرمایه و درآمد آن میشد.
-
سال ۱۹۸۷: باربارا لنگ-نیولندز (Barbara Lang-Newlands) و ایان نیولندز (Ian Newlands) ازدواج کردند. ارزش آن سهام در آن زمان حدود ۱۶ میلیون دلار بود.
-
در طول ازدواج: باربارا سهام را بهطور کامل و مستقیم (outright) دریافت کرد.
-
هشت سال بعد: خانواده، با هدایت پدر باربارا، انجماد دارایی را اجرا کرد. باربارا سهام عملیاتی خود را به یک شرکت هلدینگ تازهتأسیس منتقل کرد و در عوض سهام ممتاز با ارزش ثابت به مبلغ ۲۴٫۵ میلیون دلار گرفت. همزمان، تراست جدیدی به نام Newlands Family Trust (به اختصار NFT) فقط با ۱۰۰ دلار تأسیس شد و سهام عادی (سهام رشد) شرکت هلدینگ را به دست آورد. باربارا ۲۰ درصد منافع ذینفعی NFT را داشت.
-
۳۲ سال پس از ازدواج: زوج از هم جدا شدند. تا تاریخ ارزیابی (valuation date)، سهم ۲۰ درصدی باربارا در NFT به حدود ۱۳۴ میلیون دلار رسیده بود.
ارقام کلیدی
|
موضوع
|
مبلغ
|
|
ارزش سهام در تاریخ ازدواج
|
حدود ۱۶ میلیون دلار
|
|
سهام ممتاز دریافتی در انجماد
|
۲۴٫۵ میلیون دلار
|
|
مبلغ مورد استفاده برای تأسیس NFT
|
۱۰۰ دلار
|
|
سهم ۲۰ درصدی باربارا در NFT در تاریخ ارزیابی
|
حدود ۱۳۴ میلیون دلار
|
|
پرداخت برابرسازی (Equalization) در دادگاه بدوی
|
حدود ۱٫۱۸ میلیون دلار
|
|
پرداخت برابرسازی پس از رأی دادگاه استیناف
|
۱۸ میلیون دلار
|
پرسش حقوقی: هدیه پیش از ازدواج یا پس از ازدواج؟
ماده ۴ قانون FLA دو قاعده دارد که در جهت مخالف هم عمل میکنند. «خالص دارایی خانوادگی» که در انگلیسی Net Family Property و به اختصار NFP نامیده میشود، رقمی است که برای محاسبه مبلغی که یک همسر باید به دیگری بپردازد به کار میرود.
-
قاعده اول (ماده ۴، بند ۱، زیربند ب): اموالی که همسر در تاریخ ازدواج داشته از NFP او کسر میشود، اما هر رشدی که در آن اموال در طول ازدواج رخ دهد باید تقسیم شود.
-
قاعده دوم (ماده ۴، بند ۲، پاراگراف ۱): اموالی که همسر پس از تاریخ ازدواج بهصورت هدیه یا ارث از شخص ثالث دریافت میکند، بهطور کامل از محاسبه NFP کنار گذاشته میشود.
پس پرسش این بود: آیا سهم باربارا در تراستی که پس از ازدواج تأسیس شد، هدیهای مستثنا است، یا صرفاً رشد ثروتی است که او پیش از ازدواج داشت؟
تصمیم دادگاه بدوی (2024 ONSC 6285)
قاضی دادگاه بدوی خود را ملزم به پیروی از رأی پیشین دادگاه استیناف در پرونده Shinder v. Shinder, 2018 ONCA 717 میدانست. چون NFT پس از ازدواج تأسیس شده بود، قاضی سهم باربارا را هدیهای مستثنا پس از ازدواج تلقی کرد. این نتیجه رشد ارزش پس از انجماد را از برابرسازی مصون میکرد و به پرداخت اندکی در حدود ۱٫۱۸ میلیون دلار انجامید.
با این حال، قاضی صراحتاً افزود که قانون FLA هرگز قرار نبوده به همسری که پیش از ازدواج هدیهای دریافت کرده اجازه دهد صرفاً با قرار دادن آن ارزش در یک تراست انجماد دارایی، تمام رشد دوران ازدواج را از تقسیم مصون کند.
تصمیم دادگاه استیناف
دادگاه استیناف انتاریو با رأی متفقالقول هیئت، استیناف شوهر را در موضوع استثنا بودن تراست تا حدی پذیرفت. دلایل اصلی سه مورد بود:
-
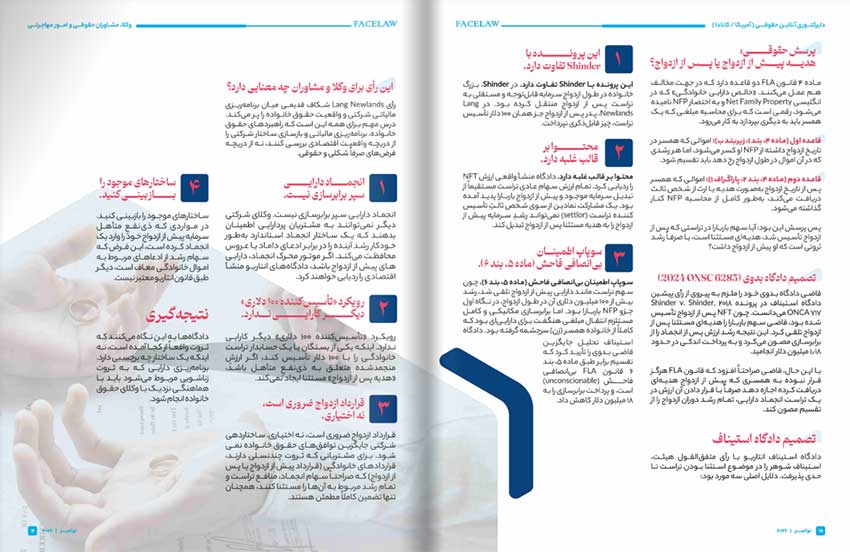
این پرونده با Shinder تفاوت دارد. در Shinder، بزرگ خانواده در طول ازدواج سرمایه قابلتوجه و مستقلی به تراست پس از ازدواج منتقل کرده بود. در Lang-Newlands، پدر پس از ازدواج جز همان ۱۰۰ دلار تأسیس تراست، چیز قابلذکری نپرداخت.
-
محتوا بر قالب غلبه دارد. دادگاه منشأ واقعی ارزش NFT را ردیابی کرد. تمام ارزش سهام عادی تراست مستقیماً از تبدیل سرمایه موجود و پیش از ازدواج باربارا پدید آمده بود. یک مشارکت نمادین از سوی شخص ثالثِ تأسیسکننده تراست (settlor) نمیتواند رشدِ سرمایه پیش از ازدواج را به هدیه مستثنا پس از ازدواج تبدیل کند.
-
سوپاپ اطمینان بیانصافی فاحش (ماده ۵، بند ۶). چون سهم تراست مانند دارایی پیش از ازدواج تلقی شد، رشد بیش از ۱۰۰ میلیون دلاری آن در طول ازدواج، در نگاه اول جزو NFP باربارا بود. اما برابرسازی مکانیکی و کامل مستلزم انتقال مبلغی هنگفت برای داراییای بود که کاملاً از خانواده همسر (زن) سرچشمه گرفته بود. دادگاه استیناف تحلیل جایگزین قاضی بدوی را تأیید کرد که تقسیم برابر طبق ماده ۵، بند ۶ قانون FLA بیانصافی فاحش (unconscionable) است، و پرداخت برابرسازی را به ۱۸ میلیون دلار کاهش داد.
این رأی برای وکلا و مشاوران چه معنایی دارد؟
رأی Lang-Newlands شکاف قدیمی میان برنامهریزی مالیاتی شرکتی و واقعیت حقوق خانواده را پر میکند. درس مهم برای همه این است که راهبردهای حقوق خانواده، برنامهریزی مالیاتی و بازسازی ساختار شرکتی را از دریچه واقعیت اقتصادی بررسی کنند، نه از دریچه فرضهای صرفاً شکلی و حقوقی.
-
انجماد دارایی سپر برابرسازی نیست. وکلای شرکتی دیگر نمیتوانند به مشتریان پردارایی اطمینان بدهند که یک ساختار انجماد استاندارد بهطور خودکار رشد آینده را در برابر ادعای داماد یا عروس محافظت میکند. اگر موتور محرک انجماد، داراییهای پیش از ازدواج باشد، دادگاههای انتاریو منشأ اقتصادی را ردیابی خواهند کرد.
-
رویکرد «تأسیسکننده ۱۰۰ دلاری» دیگر کارایی ندارد. اینکه یکی از بستگان یا یک حسابدار تراست خانوادگی را با ۱۰۰ دلار تأسیس کند، اگر ارزشِ منجمدشده متعلق به ذینفعِ متأهل باشد، «هدیه پس از ازدواج» مستثنا ایجاد نمیکند.
-
قرارداد ازدواج ضروری است، نه اختیاری. ساختاردهی شرکتی جایگزین توافقهای حقوق خانواده نمیشود. برای مشتریانی که ثروت چندنسلی دارند، قراردادهای خانوادگی (قرارداد پیش از ازدواج یا پس از ازدواج) که صراحتاً سهام انجماد، منافع تراست و تمام رشد مربوط به آنها را مستثنا کنند، همچنان تنها تضمین کاملاً مطمئن هستند.
-
ساختارهای موجود را بازبینی کنید. در مواردی که ذینفعِ متأهل سرمایه پیش از ازدواج خود را وارد یک انجماد کرده است، این فرض که سهام رشد از ادعاهای مربوط به اموال خانوادگی معاف است، دیگر طبق قانون انتاریو معتبر نیست.
نتیجهگیری
دادگاهها به این نگاه میکنند که ثروت واقعاً از کجا آمده است، نه اینکه یک ساختار چه برچسبی دارد. برنامهریزی دارایی که به ثروت زناشویی مربوط میشود باید با هماهنگی نزدیک با وکلای حقوق خانواده انجام شود.
کلیک کنید و به صفحه بابک وکیلی بروید